Domain wärmepumpen-heizungen.de kaufen?
Wir ziehen mit dem Projekt
wärmepumpen-heizungen.de um.
Sind Sie am Kauf der Domain
wärmepumpen-heizungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wärmepumpen-heizungen.de kaufen?
Wann greift Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe des Schutzes variiert je nach Land und Gesetzgebung. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Verlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen bei der eigenen Bank zu informieren, um im Ernstfall gut vorbereitet zu sein. **
Wann greift die Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe der Einlagensicherung variiert je nach Land und Bank. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Totalverlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen der eigenen Bank zu informieren, um im Falle einer Insolvenz abgesichert zu sein. **
Ähnliche Suchbegriffe für Einlagensicherung
Top-Angebote
Produkte zum Begriff Einlagensicherung:
-
Wie funktioniert die Einlagensicherung?
Die Einlagensicherung ist ein System, das sicherstellt, dass die Einlagen der Kunden bei einer Bank im Falle einer Insolvenz geschützt sind. In der Regel sind die Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank gesichert. Diese Sicherung erfolgt entweder durch staatliche Einlagensicherungsfonds oder durch private Versicherungen. Im Falle einer Bankenpleite werden die geschützten Einlagen der Kunden zurückerstattet, um Vertrauen in das Bankensystem zu erhalten. Die Einlagensicherung trägt somit zur Stabilität des Finanzsystems bei und schützt die Einleger vor einem Verlust ihres Geldes. **
-
Was fällt unter Einlagensicherung?
Was fällt unter Einlagensicherung? Einlagensicherung bezieht sich auf den Schutz von Einlagen von Bankkunden vor Verlusten im Falle einer Insolvenz der Bank. Dieser Schutz kann durch staatliche Einlagensicherungsfonds oder private Versicherungen gewährleistet werden. In der Regel sind Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank geschützt. Dazu gehören beispielsweise Spareinlagen, Girokonten, Termineinlagen und Sparbriefe. Nicht unter die Einlagensicherung fallen jedoch Wertpapiere, Investmentfonds oder andere Finanzprodukte. **
-
Wie funktioniert die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein System, das darauf abzielt, das Geld der Einleger in Banken zu schützen. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Diese Höhe variiert je nach Land und beträgt in der EU in der Regel 100.000 Euro pro Einleger und Bank. Die Einlagensicherung funktioniert, indem die Banken Beiträge an einen Einlagensicherungsfonds zahlen, aus dem im Ernstfall Entschädigungszahlungen an die Einleger geleistet werden. Dadurch soll das Vertrauen in das Bankensystem gestärkt werden und die Stabilität des Finanzsystems gewährleistet werden. **
-
Ist die Einlagensicherung wirklich sicher?
Ist die Einlagensicherung wirklich sicher? Diese Frage ist nicht einfach zu beantworten, da die Sicherheit der Einlagensicherung von verschiedenen Faktoren abhängt. In den meisten Ländern gibt es gesetzliche Regelungen und Einrichtungen, die Einlagen bis zu einer bestimmten Höhe absichern. Allerdings kann es in Krisenzeiten zu Herausforderungen kommen, wenn die Einlagensicherungssysteme überlastet sind oder die Finanzinstitute zahlungsunfähig werden. Es ist daher ratsam, sich über die genauen Bedingungen und Grenzen der Einlagensicherung in seinem Land zu informieren und gegebenenfalls sein Geld auf mehrere Banken zu verteilen, um das Risiko zu minimieren. Letztendlich sollte man sich bewusst sein, dass keine Einlagensicherung hundertprozentige Sicherheit bieten kann. **


Wie sicher ist französische Einlagensicherung?
Wie sicher ist die französische Einlagensicherung? Die französische Einlagensicherung ist durch den Fonds de Garantie des Dépôts et de Résolution (FGDR) gewährleistet, der Einlagen bis zu einer Höhe von 100.000 Euro pro Kunde und Bank absichert. Dies bietet einen gewissen Schutz für Einleger im Falle einer Bankeninsolvenz. Allerdings gibt es auch Kritik an der Effektivität und Finanzierung der Einlagensicherung in Frankreich, insbesondere im Hinblick auf mögliche Risiken im Bankensektor. Es ist daher ratsam, sich über die aktuellen Entwicklungen und Sicherheitsmaßnahmen der französischen Einlagensicherung zu informieren, um eine fundierte Entscheidung zu treffen. **
Was ist die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein staatliches System, das darauf abzielt, die Einlagen von Bankkunden im Falle einer Insolvenz der Bank zu schützen. In Deutschland beträgt die gesetzliche Einlagensicherung pro Kunde und Bank bis zu 100.000 Euro. Dies bedeutet, dass im Falle einer Bankenpleite jeder Kunde bis zu diesem Betrag entschädigt wird. Die Einlagensicherung soll das Vertrauen der Kunden in das Bankensystem stärken und die Stabilität des Finanzsystems gewährleisten. Es ist wichtig zu beachten, dass die gesetzliche Einlagensicherung nur für Banken gilt, die Mitglied in einem Einlagensicherungsfonds sind. **
Top-Angebote
Produkte zum Begriff Einlagensicherung:
-
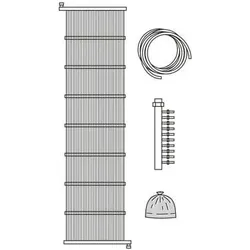
Kompaktkollektor VWZ KK 8 Wärmequelle für Sole/Wasser-WärmepumpenKompaktkollektor VWZ KK 8 als Wärmequelle für Sole/Wasser-Wär- mepumpen. Erdkollektorsystem mit geringem Platz- bedarf und einfacher und schneller In- stallation. Ausschließlich kombinierbar mit den Wärmepumpentypen VWF 57/4, VWF 58/5 Für folgende Anwendungen ungeeignet: - Hoch-/Trockenheizen Estrich Lieferumfang 8 x Kollektormatten 6 m x 1 m, 2 x 100 m PP Rohr DA 20 mm, 8-fach- Verteiler inklusive Durchflussmengenbe- grenzer, Kugelhahn und Manometer, 8-fach-Sammler inklusive Kugelhahn, 16 x PP Winkel in 45 Grad DA 20, 2 x 8-fach- Halteclips zur Positionierung der Zu-/ Abgänge, Verteiler/Sammler und Installa- tionsanleitung5467,50 €*Versand: 107,10 €Sichere Weiterleitung zum Anbieter
-
Vaillant Kompaktkollektor VWZ KK 10 Wärmequelle für Sole/Wasser-Wärmepumpen, 0020022302Der Vaillant Kompaktkollektor VWZ KK 10 ist eine speziell für Sole/Wasser-Wärmepumpen entwickelte Wärmequelle. Das Erdkollektorsystem zeichnet sich durch seinen geringen Platzbedarf sowie eine einfache und schnelle Installation aus. Es ist ausschließlich mit den Wärmepumpentypen VWF 87/4 und VWF 88/4 kombinierbar und eignet sich für die Nutzung als effiziente Wärmequelle im Bereich der Wärmepumpentechnik. Wie ist der Vaillant Kompaktkollektor VWZ KK 10 aufgebaut? Der Kompaktkollektor besteht aus 12 Kollektormatten mit den Maßen 6 m x 1 m, die zusammen eine effektive Fläche zur Wärmeaufnahme bieten. Das System beinhaltet 4 Rohre aus Polypropylen (PP) mit einem Durchmesser von 20 mm und einer Länge von jeweils 100 m. Zur Verteilung und Sammlung der Sole sind ein 12-fach-Verteiler mit integriertem Durchflussmengenbegrenzer, Kugelhahn und Manometer sowie ein 12-fach-Sammler mit Kugelhahn enthalten. Zusätzlich sind 24 PP-Winkel mit 45 Grad und 2 x 12-fach Halteclips zur Positionierung der Zu- und Abgänge sowie des Verteilers und Sammlers im System enthalten. Für welche Anwendungen ist der Kompaktkollektor geeignet und welche sind ausgeschlossen? Der VWZ KK 10 ist als Wärmequelle für Sole/Wasser-Wärmepumpen konzipiert und nicht für Hoch- oder Trockenheizungen im Estrich geeignet. Ebenso ist die Nutzung für Kühlfunktionen ausgeschlossen. Die Kombination ist ausschließlich mit den Wärmepumpentypen VWF 87/4 und VWF 88/4 vorgesehen. Welche Installationsmerkmale und Systemkomponenten sind enthalten? Das System ist für eine einfache und schnelle Installation ausgelegt. Es verfügt über einen Füll- und Entleerungshahn sowie ein Manometer zur Überwachung des Systems. Sicherheitsventil, Thermometer, Umwälzpumpe oder automatische Entlüftung sind nicht integriert. Vor der Verlegung sind die Installationsanleitung und Planungsinformationen zu beachten, um eine fachgerechte Montage sicherzustellen. Technische Daten Kollektormatten: 12 Stück, je 6 m x 1 m Rohrmaterial: Polypropylen (PP) Rohrdurchmesser: 20 mm Rohrlänge: 4 x 100 m Verteiler: 12-fach mit Durchflussmengenbegrenzer, Kugelhahn und Manometer Sammler: 12-fach mit Kugelhahn Winkel: 24 x PP 45 Grad, Durchmesser 20 mm Halteclips: 2 x 12-fach zur Positionierung Mit Füll- und Entleerungshahn: ja Mit Manometer: ja Mit Sicherheitsventil: nein Mit Thermometer: nein Mit Umwälzpumpe: nein Mit automatischer Entlüftung: nein Der Vaillant Kompaktkollektor VWZ KK 10 bietet eine platzsparende und effiziente Wärmequelle für Sole/Wasser-Wärmepumpen der Typen VWF 87/4 und VWF 88/4. Mit seiner umfangreichen Ausstattung, darunter Verteiler, Sammler und Überwachungsinstrumente, unterstützt er eine zuverlässige und übersichtliche Systeminstallation und -überwachung.8985,00 €*Versand: 32,12 €Sichere Weiterleitung zum Anbieter
-
Wann greift Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe des Schutzes variiert je nach Land und Gesetzgebung. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Verlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen bei der eigenen Bank zu informieren, um im Ernstfall gut vorbereitet zu sein. **
-
Wann greift die Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe der Einlagensicherung variiert je nach Land und Bank. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Totalverlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen der eigenen Bank zu informieren, um im Falle einer Insolvenz abgesichert zu sein. **
-
Wie funktioniert die Einlagensicherung?
Die Einlagensicherung ist ein System, das sicherstellt, dass die Einlagen der Kunden bei einer Bank im Falle einer Insolvenz geschützt sind. In der Regel sind die Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank gesichert. Diese Sicherung erfolgt entweder durch staatliche Einlagensicherungsfonds oder durch private Versicherungen. Im Falle einer Bankenpleite werden die geschützten Einlagen der Kunden zurückerstattet, um Vertrauen in das Bankensystem zu erhalten. Die Einlagensicherung trägt somit zur Stabilität des Finanzsystems bei und schützt die Einleger vor einem Verlust ihres Geldes. **
-
Was fällt unter Einlagensicherung?
Was fällt unter Einlagensicherung? Einlagensicherung bezieht sich auf den Schutz von Einlagen von Bankkunden vor Verlusten im Falle einer Insolvenz der Bank. Dieser Schutz kann durch staatliche Einlagensicherungsfonds oder private Versicherungen gewährleistet werden. In der Regel sind Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank geschützt. Dazu gehören beispielsweise Spareinlagen, Girokonten, Termineinlagen und Sparbriefe. Nicht unter die Einlagensicherung fallen jedoch Wertpapiere, Investmentfonds oder andere Finanzprodukte. **
Ähnliche Suchbegriffe für Einlagensicherung
-
Wie funktioniert die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein System, das darauf abzielt, das Geld der Einleger in Banken zu schützen. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Diese Höhe variiert je nach Land und beträgt in der EU in der Regel 100.000 Euro pro Einleger und Bank. Die Einlagensicherung funktioniert, indem die Banken Beiträge an einen Einlagensicherungsfonds zahlen, aus dem im Ernstfall Entschädigungszahlungen an die Einleger geleistet werden. Dadurch soll das Vertrauen in das Bankensystem gestärkt werden und die Stabilität des Finanzsystems gewährleistet werden. **
-
Ist die Einlagensicherung wirklich sicher?
Ist die Einlagensicherung wirklich sicher? Diese Frage ist nicht einfach zu beantworten, da die Sicherheit der Einlagensicherung von verschiedenen Faktoren abhängt. In den meisten Ländern gibt es gesetzliche Regelungen und Einrichtungen, die Einlagen bis zu einer bestimmten Höhe absichern. Allerdings kann es in Krisenzeiten zu Herausforderungen kommen, wenn die Einlagensicherungssysteme überlastet sind oder die Finanzinstitute zahlungsunfähig werden. Es ist daher ratsam, sich über die genauen Bedingungen und Grenzen der Einlagensicherung in seinem Land zu informieren und gegebenenfalls sein Geld auf mehrere Banken zu verteilen, um das Risiko zu minimieren. Letztendlich sollte man sich bewusst sein, dass keine Einlagensicherung hundertprozentige Sicherheit bieten kann. **
-
Wie sicher ist französische Einlagensicherung?
Wie sicher ist die französische Einlagensicherung? Die französische Einlagensicherung ist durch den Fonds de Garantie des Dépôts et de Résolution (FGDR) gewährleistet, der Einlagen bis zu einer Höhe von 100.000 Euro pro Kunde und Bank absichert. Dies bietet einen gewissen Schutz für Einleger im Falle einer Bankeninsolvenz. Allerdings gibt es auch Kritik an der Effektivität und Finanzierung der Einlagensicherung in Frankreich, insbesondere im Hinblick auf mögliche Risiken im Bankensektor. Es ist daher ratsam, sich über die aktuellen Entwicklungen und Sicherheitsmaßnahmen der französischen Einlagensicherung zu informieren, um eine fundierte Entscheidung zu treffen. **
-
Was ist die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein staatliches System, das darauf abzielt, die Einlagen von Bankkunden im Falle einer Insolvenz der Bank zu schützen. In Deutschland beträgt die gesetzliche Einlagensicherung pro Kunde und Bank bis zu 100.000 Euro. Dies bedeutet, dass im Falle einer Bankenpleite jeder Kunde bis zu diesem Betrag entschädigt wird. Die Einlagensicherung soll das Vertrauen der Kunden in das Bankensystem stärken und die Stabilität des Finanzsystems gewährleisten. Es ist wichtig zu beachten, dass die gesetzliche Einlagensicherung nur für Banken gilt, die Mitglied in einem Einlagensicherungsfonds sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.